実務コラム
調剤薬局の在庫回転率と資金繰りの関係 ─ 経営改善計画における運転資本の評価ポイント
薬剤を仕入れた月、調剤して売上を計上した月、代金が口座に入る月は、必ずしも一致しません。売上も利益も前年並みなのに、卸への支払日になると現預金が足りない。そんな相談を受けたとき、試算表の在庫残高だけでは原因を絞り込めません。どの薬が棚に残り、いつ仕入代金を払い、いつ調剤報酬を回収するのかを、同じ期間の資料でたどる必要があります。
本記事は、調剤薬局の経営改善や事業承継に携わる金融機関の融資担当者、顧問税理士、M&A担当者に向けたものです。年間の薬剤売上原価が3億6,000万円なら、在庫日数10日の差は約986万円に相当します。ただし、この986万円がそのまま利益になったり、棚卸の翌日に入金されたりするわけではありません。在庫が動いた月と、その動きが利息・廃棄損・現預金に表れる月を、単店の試算と5店舗チェーンの例でたどります。
目次
見出し一覧
- 目次
- 1.調剤薬局の在庫はなぜ膨らむのか
- 2.在庫回転率と在庫日数は、何を使って計算するか
- 仕入高と、調剤に使った原価の違い
- 平均在庫の採り方と日数の読み方
- 3.CCCで、在庫・調剤報酬・卸への支払いをつなぐ
- レセプトの入金日と、薬局全体の回収日数
- どの項目が変わって資金が足りなくなったか
- 4.在庫を10日短くすると、いくら資金が動くか
- 廃棄を減らす効果は別に試算する
- 5.在庫が増えたとき、何を見れば原因を特定できるか
- 6.モデルケース 5店舗チェーンA社の在庫改善計画
- 全社平均33日の内側を見る
- ε店の740万円のうち、240万円に3か月以上動きがない
- まず滞留品を特定し、次に発注点を直す
- 全店の在庫回転日数が10日縮むと、いくら動くか
- 7.金融機関・税理士が取引先に確認したい6項目
- 8.経営改善計画で、一時的な資金効果と毎年の利益を分ける
- 在庫を減らした月と、現預金が増える月をつなぐ
- 繰り返し生じる効果だけを使って返済力を試算する
- 店長と経理で同じ数字を追う
- 9.MKマネジメントの支援とご相談
- まとめ
- 主な参考資料
1.調剤薬局の在庫は
門前クリニックの処方が切り替わると、新しい薬の仕入れが始まります。以前の薬が棚に残っていても、次の患者に必要な薬は別に用意しなければなりません。発注記録だけを追うと単なる仕入増に見えますが、品目別の最終調剤日には、使わなくなった時期が表れます。
同じ成分でも規格、剤形、包装、銘柄が違えば、発注単位と使い切るまでの日数は変わります。限定出荷で入荷日が読めない品目には、次回の納品まで調剤を続けるための備えも要ります。一方、処方終了後に残った薬は、使用期限に余裕があるうちに対応しないと、廃棄や評価損につながります。供給を守るために意図して保有する在庫と、今後の使用先が決まっていない在庫を、最初の棚卸で区別します。
門前の処方変更が続く場合は、特定の医療機関への依存が粗利益や返済原資に及ぼす影響も併せて確認します。
2.在庫回転率と
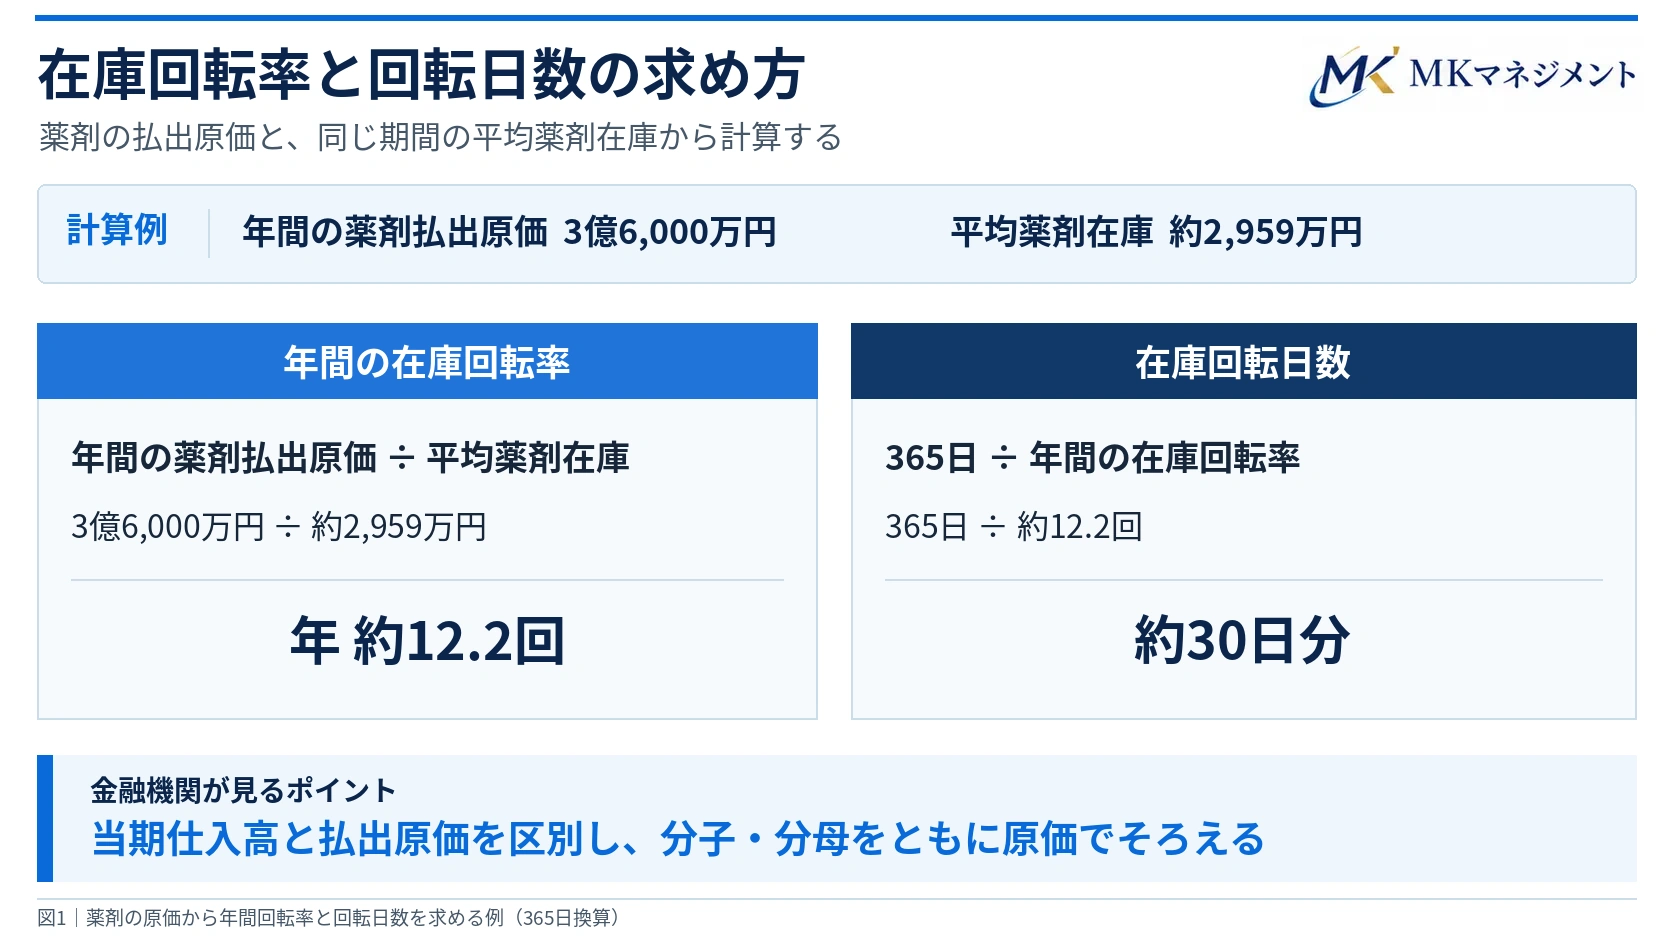
在庫回転率は、ある期間に調剤で使用した薬の原価が、平均在庫金額の何倍に当たるかを表します。本記事は、医療用医薬品を対象に、調剤に使った薬剤の原価(薬剤売上原価。図では「薬剤払出原価」)と、同じ範囲の取得原価ベースの在庫で計算します。一般用医薬品や物販を含む店舗では、両方から同じ範囲を除きます。
年間の在庫回転率(回)= 年間薬剤売上原価 ÷ 平均薬剤在庫
在庫回転日数(日)= 平均薬剤在庫 ÷ 年間薬剤売上原価 × 365
月単位で見る場合の在庫回転日数(日)= その月の平均薬剤在庫 ÷ その月の薬剤売上原価 × その月の日数
仕入高と、
たとえば期首在庫1,000万円、当期の純仕入1,200万円、期末在庫1,300万円なら、廃棄・評価減・店舗間移動などがない場合、当期に使用した薬剤の原価は 1,000+1,200−1,300=900万円です。仕入高1,200万円をそのまま分子にすると、棚に残った300万円まで使用した扱いになり、回転率が高く見えます。調剤技術料も含む売上高を分子にすると、薬の動きが同じでも報酬構成によって数値が変わります。
品目別の払出台帳があるときは、調剤に使った数量を原価で集計します。棚卸から逆算するときは、仕入返品を反映した純仕入を使い、店舗単位では店間の受入・払出も照合します。廃棄・棚卸差異・評価減が既に原価に含まれていれば、その分を分けてから調剤使用額と突き合わせます。これで廃棄による帳簿の減少を回転改善と見誤ることを防げます。
平均在庫の採り方と
期首・期末残高の単純平均は初回の概算に使えます。季節性のある薬や月末に入荷が偏る店舗では、通年なら前期末と当期の各月末を合わせた13時点の平均や日次平均を使います。店別比較では期間、原価の評価方法、残高を採る日を揃えます。
年間の在庫回転率 | 日数への換算 | 確認したいこと |
|---|---|---|
18回 | 約20.3日 | 発注頻度を上げた結果か、欠品や取り寄せの増加を伴っていないか |
12回 | 約30.4日 | 自店の前年同月と比べ、どの品目・どの要因で日数が動いたか |
9回 | 約40.6日 | 納品が不安定な品目と、最終調剤から時間がたった品目の内訳はどうか |
 図を閉じる
上の数値は365日を回転率で割った換算例です。同じ30日でも、備蓄の理由や処方構成で判断は変わります。他店と比較するときは、同じ機能・供給条件の店舗を選び、欠品状況、期限までに使える量、廃棄額を一緒に見ます。
3.CCCで、
資金繰りを見るには、棚の商品に加えて、まだ入金されていない調剤報酬と、これから払う医薬品代を並べます。本記事では営業上の運転資本を 売上債権+棚卸資産−仕入債務 と定めます。仕入れから回収までに資金がどれくらい拘束されるかを、日数で捉える補助指標がCCC(キャッシュ・コンバージョン・サイクル)です。
CCC(日)= 在庫回転日数 + 売上債権回転日数 − 仕入債務回転日数
項目 | 年間データでの計算例 | 薬局で照合する資料 |
|---|---|---|
在庫回転日数 | 平均薬剤在庫 ÷ 年間薬剤売上原価 × 365 | 棚卸表、品目別の払出台帳 |
売上債権回転日数 | 平均営業売上債権 ÷ 対応する年間売上高 × 365 | 調剤報酬の未収金、患者負担分の未収金、入金明細 |
仕入債務回転日数 | 平均薬剤仕入債務 ÷ 年間薬剤純仕入高 × 365 | 卸別の買掛明細、仕入帳、支払予定表 |
売上債権の日数を店舗全体で算出するなら、窓口で当日回収した売上も分母に含めます。保険請求分だけの入金の遅れを調べるときは、分子・分母をその部分に限定します。両者は異なる指標です。また、各項目の分母は売上高・使用原価・仕入高と異なるため、CCCの短縮日数に一律に日商を掛けても、改善額は求まりません。
レセプトの入金日と、
4月に調剤した場合、患者負担分は窓口等で回収し、保険等への請求分は原則として5月10日までに請求します。現在の医療情報基盤・診療報酬審査支払機構が掲載している医療機関・薬局向けの令和8年度予定表では、2026年4月調剤分の支払予定日は6月22日です。ほかの支払機関・対象月については対応する予定表と実際の入金日を確認します。診療報酬等の支払予定日
窓口負担の割合は患者の年齢、所得、公費負担などに応じて変わります。返戻分は修正・再請求後の入金予定月まで追い、減額査定分は見込んだ入金額と確定額の差を確認します。患者負担分を後日請求している在宅業務では、その回収も別に管理します。在宅患者が増える時期には、在宅業務の拡大で先行する人件費や設備投資も資金繰りに入れます。
どの項目が変わって
仮に在庫33日、売上債権55日、仕入債務60日なら、CCCは 33+55−60=28日です。在庫だけを10日短縮できれば18日になります。一方、卸との支払条件が変わり、仕入債務が60日から45日になれば、同じ在庫33日でもCCCは43日に延びます。増加した資金需要の概算には、年間純仕入高÷365×15日を使います。
支払条件の「月末締め翌々月末払い」と、残高から求める買掛金回転日数も、必ずしも一致しません。月初と月末に買った薬では、支払いまでの期間が違うためです。金融機関が短期資金の必要額を判断するときは、卸の支払日、調剤報酬の入金日、給与と元金返済の引落日をカレンダーに置き、月の途中で現預金が最も少なくなる日を確かめます。
4.在庫を10日短くすると、
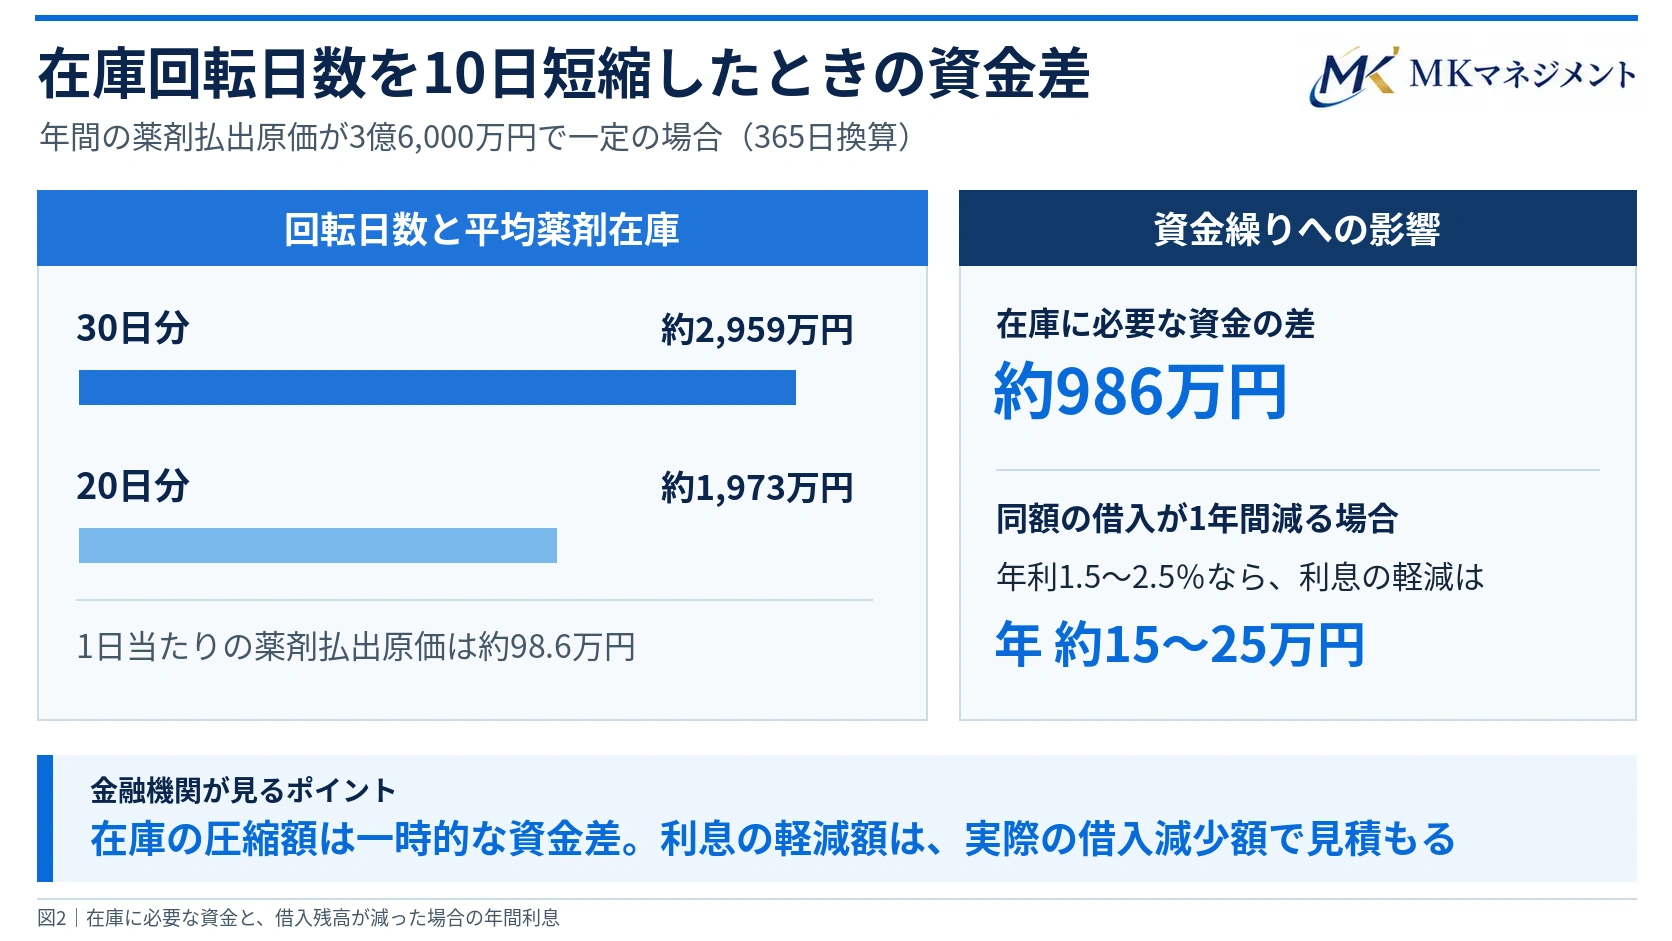
年間薬剤売上原価3億6,000万円、月平均3,000万円、年間365日とする架空例です。1日当たりの使用原価は約98.6万円。使用量が変わらない前提で在庫日数だけを変えると、平均して棚に置く金額は次のようになります。
在庫日数 | 平均在庫 | 20日との差額 | 差額を年1.5%で借りる場合の年間利息 | 年2.5%の場合 |
|---|---|---|---|---|
20日 | 1,973万円 | 基準 | ― | ― |
25日 | 2,466万円 | 493万円 | 7.4万円 | 12.3万円 |
30日 | 2,959万円 | 986万円 | 14.8万円 | 24.7万円 |
35日 | 3,452万円 | 1,479万円 | 22.2万円 | 37.0万円 |
40日 | 3,945万円 | 1,973万円 | 29.6万円 | 49.3万円 |
金額は丸める前の値から計算しています。30日から20日へ減ると、平均在庫の差は 3億6,000万円÷365×10日=約986万円。手元の在庫を調剤に使い、補充仕入れを抑えられれば、卸への支払額が減る時点に合わせて資金繰りに効きます。廃棄で帳簿上の在庫を減らした場合に、986万円が現金として戻ることはありません。自己資金で賄っている部分には、表の利息削減は生じません。
廃棄を減らす効果は
次は仕入規模が安定しており、廃棄率の計算に使う年間薬剤純仕入高も3億6,000万円と仮定した比較です。廃棄率は「年間の廃棄原価÷年間純仕入高」とします。
仮定した年間廃棄率 | 年間廃棄原価 |
|---|---|
0.1% | 36万円 |
0.2% | 72万円 |
0.3% | 108万円 |
0.5% | 180万円 |
廃棄率を0.5%から0.2%へ下げた場合、年間の廃棄原価の差は108万円です。同じ売上・サービス水準を維持し、不要な仕入れを継続して避けられた場合の比較です。発注や在庫管理に追加費用がかかるなら差し引きます。さらに、在庫日数短縮で借入残高も通年で986万円減れば、年間利息の差は約14.8万~24.7万円。両方が実現したときの税引前の年間効果は約123万~133万円となります。在庫986万円の圧縮は移行時に一度、借入利息と廃棄原価の減少は条件を満たす期間ごとに計画へ載せます。
 図を閉じる
5.在庫が増えたとき、
総額が同じでも、処方変更で10品目が動かなくなった店舗と、入荷が途絶えた1品目の欠品を防ぐ店舗では、発注の見直し方が異なります。面談では金額の大きい品目から、次の順に事実を確認します。
よくあるきっかけ | 手元で確かめる資料 | 対応の考え方 |
|---|---|---|
門前医療機関の処方が変わった | 旧品目の最終調剤日、新品目の初回仕入日、残数と期限 | 発注残と次回の使用見込みを照合し、追加発注を止める。使い切れない品目を早めに特定する |
限定出荷に備えて数量を積んだ | 品目別の出荷状況、卸の納期、直近使用量、発注残 | 必要量を品目ごとに決め、供給回復時に臨時の発注点を見直す |
後発品の採用品目が増えた | 成分・規格・剤形ごとの銘柄数、患者の継続使用、包装単位 | 管理薬剤師が供給継続性と調剤上の制約を確認し、発注先・発注単位を見直す |
店舗間で日数に差が出た | 店別使用量、移動履歴、入出庫処理日、品目別の滞留期間 | 移動先で実際に使う日と補充仕入れが減る日を追い、全社の削減効果を測る |
薬価改定の前後に金額が動いた | 改定対象品目、改定前仕入単価、改定後薬価、数量、期限 | 粗利益が減る影響と、帳簿上の評価損を計上する必要性を分けて確認する |
出荷状況の確認には、厚生労働省の品目別情報を利用できます。供給不安が続く品目では、卸の納品実績と自店の処方予定も突き合わせます。厚生労働省「医療用医薬品供給状況報告」
厚生労働省の流通改善ガイドラインは、在庫調整を目的とする返品を慎むよう求めています。発注の見直しと期限内の使用を基本にし、返品は個別に妥当な理由と精算条件を確認できたものだけを扱います。店舗間で融通する場合は、品目、包装、保管履歴、期限と移動の可否を確認します。厚生労働省「医療用医薬品の流通改善に向けて流通関係者が遵守すべきガイドライン」第4(1)
薬価が下がった際の帳簿価額は、採用する会計基準と個別品目の回収可能性に照らして判断します。企業会計基準委員会「棚卸資産の評価に関する会計基準」
6.モデルケース
A社は月間4,800枚の処方箋を受け付ける、架空の調剤薬局チェーンです。5店舗の平均在庫は合計3,800万円。直近の決算日には4,200万円まで増えています。経営者から「在庫を減らして返済に回したい」と相談されたら、どの店舗の、どの薬から確認するでしょうか。
全社平均33日の
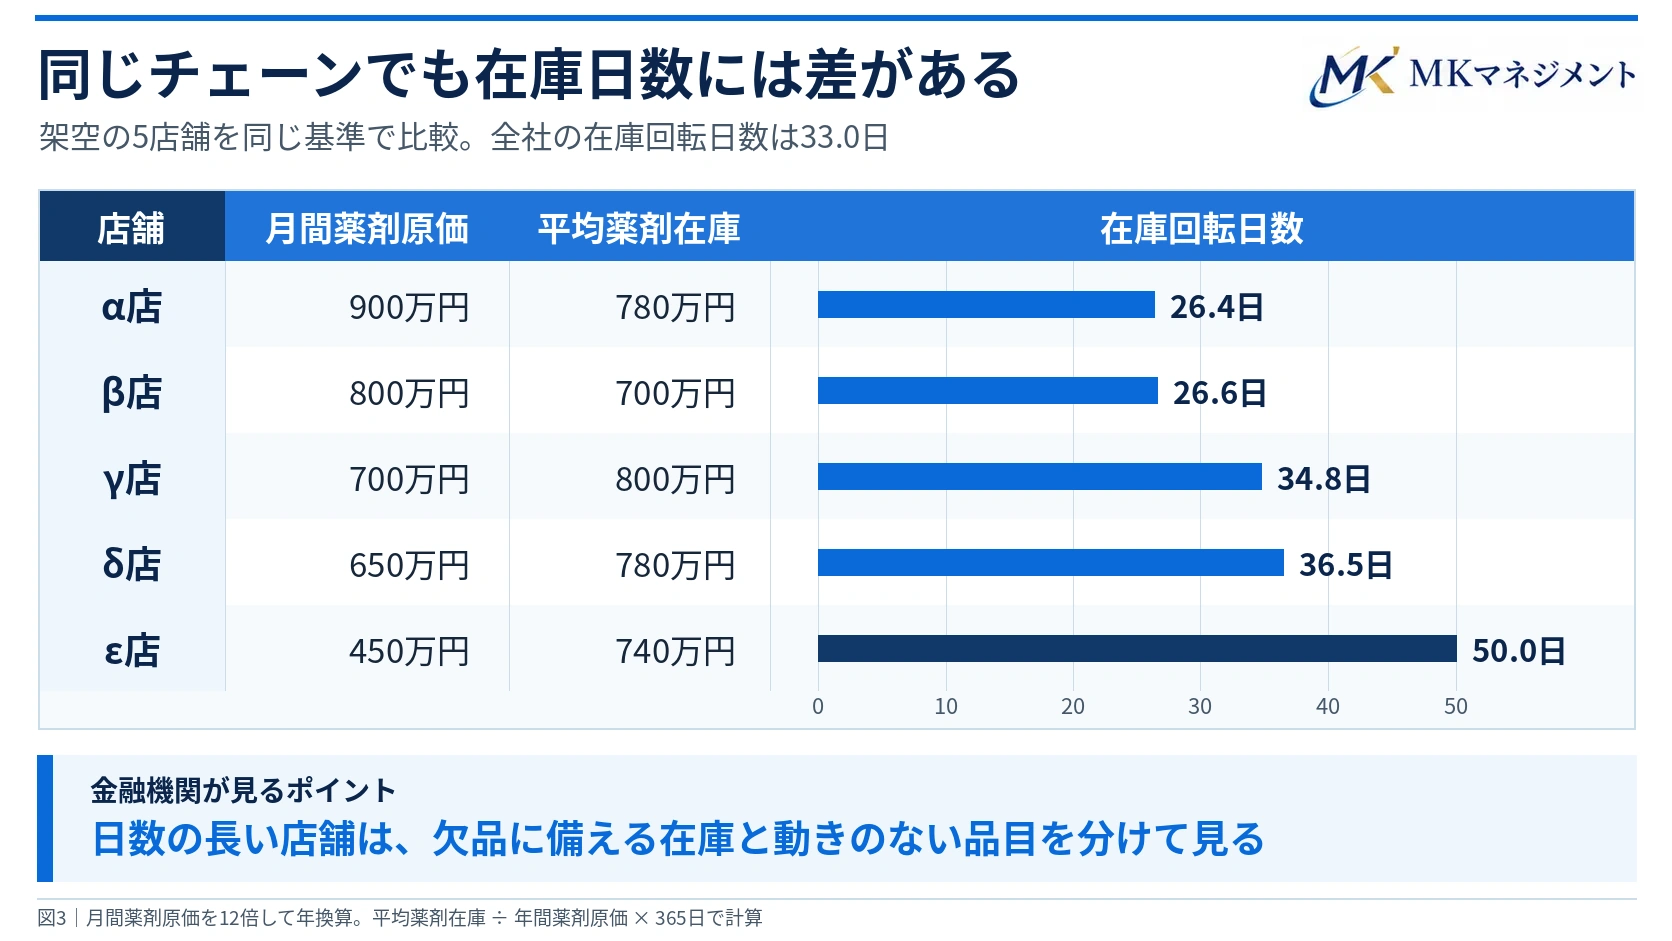
年間の薬剤売上原価(調剤に払い出した薬剤の取得原価)を4億2,000万円とします。年間の薬剤仕入高(返品・値引き控除後の純仕入高)も別の仮定として同額に置き、回転日数には前者、廃棄率には後者を使います。在庫金額も取得原価でそろえ、以下の回転日数は1年365日で計算します。
店舗 | 月平均の薬剤売上原価 | 平均在庫 | 在庫回転日数 |
|---|---|---|---|
α店 | 900万円 | 780万円 | 26.4日 |
β店 | 800万円 | 700万円 | 26.6日 |
γ店 | 700万円 | 800万円 | 34.8日 |
δ店 | 650万円 | 780万円 | 36.5日 |
ε店 | 450万円 | 740万円 | 50.0日 |
5店舗合計 | 3,500万円 | 3,800万円 | 33.0日 |
 図を閉じる
全社の回転率は年間約11.1回(4億2,000万円÷3,800万円)です。全社の日数は合計在庫と合計原価から求めます。α店とε店は在庫金額がそれぞれ780万円と740万円で近い一方、ε店で月に使う薬剤の原価はα店の半分です。まずε店の棚卸明細を見て、近く使う予定のある薬と、その予定が途絶えた薬を分けます。
ε店の740万円のうち、
比較のため、ε店の点検日の棚卸額も740万円と仮定します。直近1か月に調剤で使った品目が320万円、最後に使ってから1か月以上3か月未満の品目が180万円、3か月以上使っていない品目が240万円です。最後のグループが棚卸額の約32.4%を占めます。患者の次回来局に備えて確保しているものがあれば、個別に理由を記録します。
この例では240万円のうち、門前クリニックの処方変更で残った薬が150万円、供給不安に備えて確保した薬が50万円、後発品の切替で残った旧品目が40万円でした。店長と本部が、次回の処方見込み、使用期限、発注残、他店の使用予定を品目ごとに突き合わせます。
対応候補 | 対象となる在庫 | 資金繰りに反映する条件 |
|---|---|---|
処方変更で残った品目の追加発注を止める | 150万円 | 次の使用先と期限を確認。在庫調整目的の返品を見込まず、すでに確定した正当な返品精算がある場合だけ、返金日または買掛金の相殺日に反映する |
需要のある自社店舗で使う | 50万円 | 移動時点では法人全体の在庫も現金も同額。受入店で使い、新たな仕入を取りやめたときに、その仕入の支払予定額が減る |
使用見込みと期限を再点検する | 40万円 | 廃棄が必要となった分は帳簿価額と処理費を確認。帳簿上の在庫減少額を入金として計上しない |
供給に不安のある薬は、他店で使う方が有効でも、移動元の次回調剤に必要な数量を先に確かめます。移動できる範囲・手続と保管状況を確認し、受払記録を残します。
まず滞留品を特定し、
最初の1~3か月はε店の品目を点検し、発注を止めた量、期限内に使えた量、実際に抑えられた仕入額を記録します。3~6か月目には各店の発注点を見直します。定期処方品は使用実績と患者の来局予定、供給が不安定な品目は納期の振れと代替の可否を見て、必要な在庫量を決めます。月1回、使われていない品目と、欠品・緊急発注が生じた品目を店長と本部で一緒に確認します。
卸との条件を見直す段階では、品目ごとの仕入単価、支払期日、供給が途絶えたときの調達先を並べて比較します。値引きが得られても支払期日が早まれば、その月の現預金は減ります。交渉中の条件は、合意済みの条件と分けて資金繰り表に記載します。
全店の在庫回転日数が
A社の売上債権回転日数を55日、仕入債務回転日数を60日と仮定します。55日と60日はこの試算の入力値です。実際の店舗では残高と取引額から算出し、支払予定表とも照合します。
指標 | 現状 | 改善後の仮定 |
|---|---|---|
在庫回転日数 | 33日 | 23日 |
売上債権回転日数 | 55日 | 55日 |
仕入債務回転日数 | 60日 | 60日 |
CCC | 28日 | 18日 |
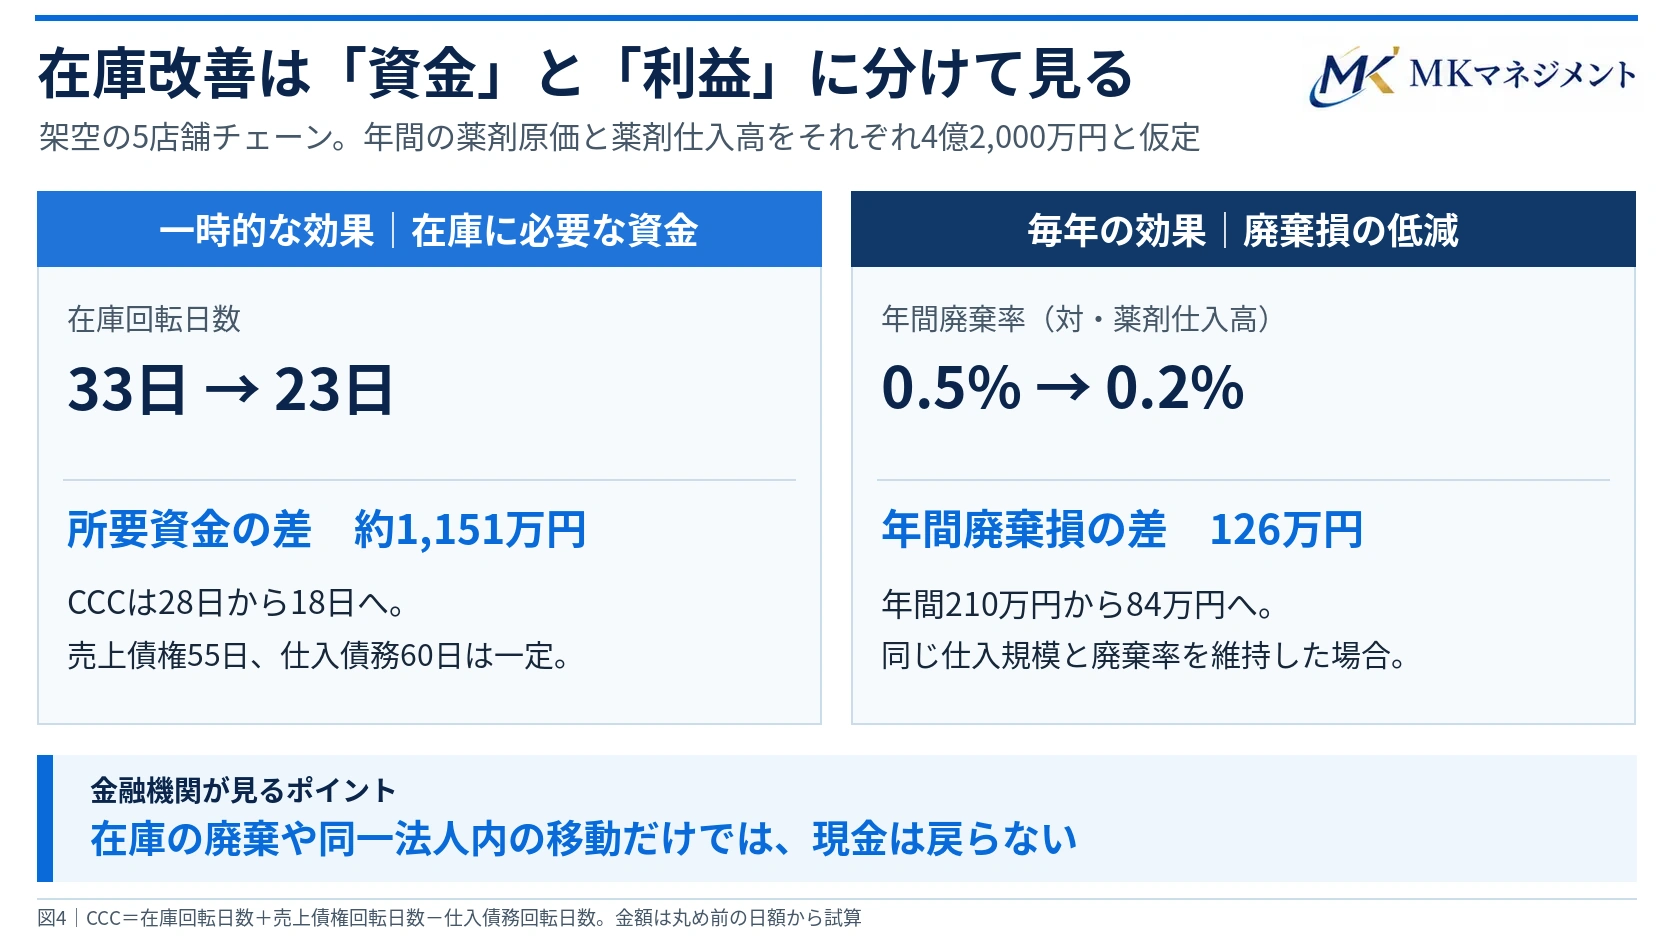
動いたのは在庫の10日分です。4億2,000万円÷365日×10日=約1,151万円が、同じ量の薬剤を払い出す場合の平均在庫の差です。上表は現状を整数の33日に丸めて比較しています。実額の3,800万円から、23日の目安である約2,647万円まで減らす計画なら、差は約1,153万円になります。
この金額は、直ちに振り込まれる資金ではありません。仕入を抑えながら既存在庫を使えば、卸への支払額が減るのは、その仕入代金を支払うはずだった月です。返品・他店での消化による効果を在庫削減計画に織り込んだ場合は、この約1,151万円に上乗せしません。
7.金融機関・税理士が
決算書で在庫増加に気づいたときは、直近12か月の月次試算表、品目別在庫台帳、卸の請求・支払明細、調剤報酬の請求・入金資料を同じ期間でそろえます。最初の面談では、次の問いを使えます。
確認したいこと | 突き合わせる資料と質問 |
|---|---|
① 在庫日数の計算は比較できるか | 原価台帳と棚卸表。対象品目、評価単価、期間をそろえたか。廃棄や店舗間移動を調剤での使用に含めていないか |
② 増え始めたのはいつか | 月次在庫・処方実績・発注履歴。特定の月に増えた品目と、処方の変更、季節変動、供給制限の時期は一致するか |
③ 動いていない薬をどう評価したか | 最終使用日、期限別残高、返品承認書、廃棄記録。保有理由と使用見込み、すでに損失処理した額を確認できるか |
④ 卸への支払条件は変わったか | 卸別の契約、請求書、支払予定表。締日と引落日、返品相殺、臨時の前倒し支払を月別に説明できるか |
⑤ 請求から入金までどこで止まったか | 返戻明細、再請求記録、査定・支払通知、窓口未収台帳。これから入金される額と、請求額の修正が必要な額を区別しているか |
⑥ 店舗差をどう説明できるか | 店別台帳と処方実績。品目構成、患者の次回来局予定、代替調達、欠品履歴を踏まえて、減らせる在庫を特定したか |
期末だけ在庫が少ない場合は、その直後の発注量と支払予定を確認します。翌月の仕入増で元に戻っていれば、通年の資金負担は決算日の数字から受ける印象より重くなります。
面談では調剤薬局の資金繰り面談シート(A4一枚)をお使いください。入金と支払いを日付順に記入し、返済後の残高と次回までに確かめることを整理できます。
8.経営改善計画で、
在庫を減らした月と、
A社では、発注量、仕入額、卸への支払額を月ごとに追います。承認済みの返品精算があれば、精算日と金額も突き合わせます。計画書に記載する際には、損益に効く施策と、資金繰りに効く施策を次のように整理します。
施策 | A社で仮定する効果 | 計画への反映 |
|---|---|---|
在庫回転日数を33日から23日に短縮 | 平均在庫に約1,151万円の差 | 一度だけ生じる残高差。仕入抑制・返品精算で実際に減る支払や入金を各月に反映する |
廃棄額を年間仕入高の0.5%から0.2%へ低下 | 210万円から84万円へ、年間126万円減 | 年間仕入高4億2,000万円を固定した単独試算。期限内使用・発注見直しが続く場合の通年効果として、廃棄記録で追う |
仕入条件の改善 | 年間50万~100万円を仮置き | 合意した単価が適用され、該当品が使われた分を薬剤原価へ反映。取引量や追加費用に応じて更新する |
 図を閉じる
廃棄損の削減と仕入条件改善の効果を重複なく実現し、いずれも営業費用の削減につながれば、通年の利益改善は176万~226万円です。条件交渉がまとまらなければ、仕入単価の効果はゼロとします。在庫圧縮の約1,151万円を年間利益に加えると、翌年も使える返済原資を大きく見積もることになります。計画全体へのつなぎ方は、調剤薬局の経営改善計画で一時的な改善と正常収益力を見分ける方法でも扱っています。
繰り返し生じる効果だけを
A社の有利子負債を1億2,000万円、営業利益を1,200万円、減価償却費を300万円と仮定します。ここでは負債額を固定し、改善後の収益が何年分あれば借入残高に相当するかを見るため、簡易式「有利子負債÷(営業利益+減価償却費)」を用います。
仮定 | 営業利益+減価償却費 | 簡易式による年数 |
|---|---|---|
改善前 | 1,200万円+300万円=1,500万円 | 8.0年 |
廃棄損の削減126万円が定着し、仕入単価の効果はゼロ | 1,326万円+300万円=1,626万円 | 約7.4年 |
さらに仕入条件改善で年間50万円の効果 | 1,376万円+300万円=1,676万円 | 約7.2年 |
ここでは廃棄損が営業費用に含まれる前提です。実際は決算書の表示区分を確認します。借入の返済可能額を判断する際には、納税、利息、設備更新、運転資金の増減を月次資金繰り表に入れ、約定返済を行った後の最低現預金を確認します。
店長と経理で
店長は月末に未使用期間の長い品目、次の使用見込み、欠品や緊急発注の件数を記録します。経理は卸からの返品精算額と仕入支払額を実績で更新します。本部はこの二つを突き合わせ、翌月の発注点と資金繰りの見込みを修正します。
A社の計画例では、全店の在庫回転日数23日を月次で、3か月以上使用のない在庫の金額と構成比を四半期ごとに、廃棄額の対仕入高比率0.2%を通年で確認します。回転日数が短くなった月に欠品や緊急発注が増えたら、どの品目の発注点を戻すかまで決めます。計画策定や進捗確認を外部に依頼する場合は、金融機関・事業者・認定支援機関の役割分担をあらかじめ確認しておくと、必要な資料と判断する担当者が明確になります。
9.MKマネジメントの
MKマネジメントは、調剤薬局の経営改善計画の策定と金融機関との連携を支援しています。在庫が増えた案件では、店舗別の薬剤使用実績、棚卸額、調剤報酬の入金、卸への支払を同じ資金繰り表に並べ、実行する施策と資金に反映する時期を整理します。405事業の活用を検討する場合も、事業者・金融機関と支援の範囲を確認します。
取引先から「在庫は減ったのに返済に回せる現金が見えない」という相談があれば、直近の在庫増減と卸への支払予定のうち、どこまで確認できているかをお知らせください。初回のご相談は無料です。MKマネジメントへの案件相談・連携相談
まとめ
棚卸額が減ったとき、金融機関が知りたいのは、次の返済日までにいくらの現金が残るかです。発注を抑えた結果、どの支払日の金額がいくら減るか。別店舗に動かした薬は、いつ使われ、どの発注を取りやめられたか。この二つを伝票と支払予定表で追えば、在庫回転日数の改善を月末の現預金に結び付けて説明できます。翌年以降の返済計画には、実績で裏づけられた廃棄や原価の削減額を用います。
MKマネジメント|認定経営革新等支援機関(認定ID:109627000610)
執筆者:小坂 真義(MKマネジメント代表)
主な参考資料
資料確認日:2026年11月19日。金額・日数・金利を用いた試算は架空の条件に基づきます。